一大筆 RSU 剛歸屬,恭喜你。接著就是有點尷尬的那一步:帳上突然多了六位數、而且全是自家公司的股票,你隱約覺得「應該要做點什麼」,卻沒人告訴你到底該做什麼。同一個時刻,理專、試算表、軟體三種工具的處理方式完全不同。這篇就用 Ed 當例子,看看一個現代理財工具會先幫你看到哪些東西,你也好判斷自己到底需要哪一種幫忙。
先講重點
- 理財工具該做的第一件事,不是幫你把消費分類,而是告訴你:萬一這個月過得很糟,你的錢撐不撐得住。
- RSU 歸屬時是以一般所得課稅,但公司通常只統一預扣 22%,這個比例常常低於高收入族的實際稅率。少扣的那一塊,到了四月就變成一張帳單。
- 這樣領個幾年下來,你會發現很大一塊身家都壓在同一檔股票上。先看到這個比例才是重點;要不要減,是你自己的事。
- 講白一點,這就像理專跟你的第一次面談,差別是沒有資產門檻。
- 幾分鐘就做得完。免費做一次體檢 →
第一步:用唯讀的方式把帳戶接起來
你把券商和銀行帳戶以「唯讀」的方式連上,工具看得到餘額,但動不了你一毛錢。Ed 的設計講白了就一句話:把你的錢算得很清楚,卻不認識你是誰。
第二步:開場不是消費圓餅圖
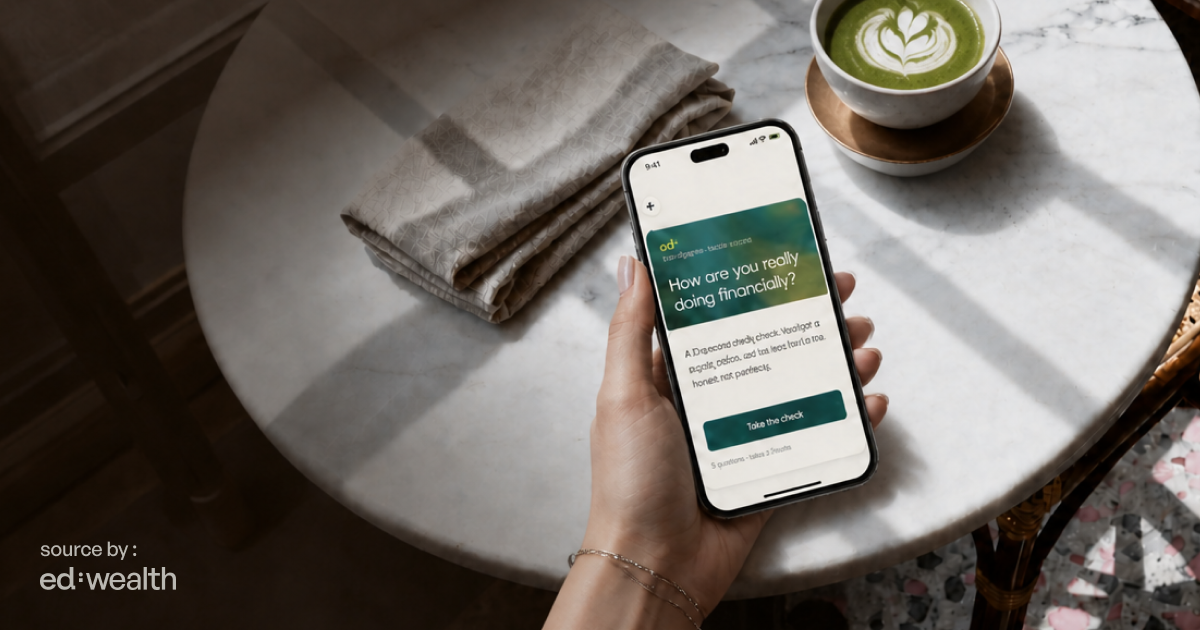
Ed 一打開,看到的不是「你這個月幾杯咖啡」,而是一張 財務體檢(Financial Reality Check),直接告訴你:你的錢撐不撐得過一個壞月份。對很多高收入族來說,這一個數字比任何預算都更有感,因為它問的是別的 app 從來不問的那個問題。如果說財務體檢看的是「數字」這一面,那你的金錢類型就是數字背後的「行為」,兩個搭著看,才算把起點看完整。
第三步:把多數人忽略的稅務缺口攤開來
RSU 歸屬那一年,是當成一般所得課稅,跟你的薪水一起算(IRS)。問題出在預扣:公司對一筆歸屬的聯邦標準預扣,是統一的 22%,要超過一年 100 萬美元的部分才會拉到 37%(IRS Publication 15)。可是如果你的實際邊際稅率是 32%、35%,那 22% 根本不是「稅繳完了」,比較像是先付的訂金;少掉的那一截不會消失,只是安安靜靜等你四月報稅。
| 歸屬當下 |
標準預扣 |
高收入族的實際稅率 |
留到四月的缺口 |
| 當一般所得課稅 |
統一 22% |
最高 35–37% |
少扣了 10–15 個百分點 |
Ed 的 Tax Check-up 就是在幫你把這個缺口先抓出來:22% 的標準跟你實際稅率之間差多少,先讓你心裡有底,確切數字再交給你的 CPA 算。順帶一提,如果你同時還行使了 ISO,AMT(替代最低稅負)是個已知的坑,記得跟 CPA 提一句,別自己用猜的。
第四步:把你的「集中度」講成具體數字
這樣領個幾年下來,很常見的狀況是:某天回頭一看,才發現一大塊身家都壓在同一檔股票上,而那家公司同時還是付你薪水的老闆。Ed 會直接把你的集中度算成百分比,也就是壓在單一持股上的比例,再把「要不要設個上限」這個問題擺到你面前。什麼時候減、要不要減,都是你自己決定;它的價值,是讓你把這個風險看清楚,而不是哪天踩到雷才知道。
第五步:先談撐得住,再談賺多少
Ed 不會急著跳到「那我該買什麼」,而是先把一個缺口指給你看:手上的生活費還能撐幾個月,夠不夠讓一次裁員不至於變成一場災難。先把底顧好,再談怎麼往上衝,順序就是這樣。
別的工具不會做的那一塊
真正不一樣的地方在這裡:你還沒接任何帳戶之前,就可以先看 Ed 自己的即時帳戶,不收費、全公開。多數金融科技 app 把自己的數字藏得好好的,Ed 反過來把他的攤給你看。面對這種等級的決定,「先看我的,你再決定要不要信自己的」,跟丟一張行銷頁給你,是完全不同的起手式。
它做得好的,跟它做不到的
它的強項是「一個畫面看完整盤」:現金、股權、稅務曝險、集中度全在同一頁;而且它誠實到會直接講自己做不到什麼,而不是裝得什麼都很篤定。
它不是什麼也講清楚:它不是替你配置資產的機器人投顧(robo-advisor),不是記帳 app,也不會取代你的 CPA 去算那些確切數字。它負責把該問的問題挑出來,精算的部分交給專業。
適合誰: 手上有股權、帳戶又散在各處、想把整件事擺在一個地方看清楚的高收入族。誰可以跳過: 如果你只想要消費分類,或想要一個全自動、配好就不解釋的投顧,那這個就不是你要的。
跟其他工具怎麼比
跟記帳 app 比,差在方向:那些是回頭看你花掉了什麼,這個是往前看你接下來該衡量什麼。跟機器人投顧比,投顧就是幫你配一個組合,Ed 則是把現金、稅務、集中度放在一起一起想。最貼切的比喻,還是那句:理專跟你的第一次面談,只是沒有資產門檻。
結論
面對一筆 RSU 入袋,真正有價值的不是一個神奇答案,而是在你動手之前,先把整盤看清楚。先做一次免費體檢,看看你的財務體檢結果,也先看一眼 Ed 公開的即時帳本。
看看你實際站在哪裡 → · Ed 已上架 App Store 和。
合作內容,與 Ed: Wealth 共同製作。僅供教育,非財務、投資或稅務建議;確切數字請洽 CPA。Ed: Wealth 是研究與自我檢視工具,不是註冊投資顧問。文中稅率與預扣比例為示意。
資料來源
- IRS, Publication 525, Taxable and Nontaxable Income(RSU 以一般所得課稅) — https://www.irs.gov/forms-pubs/about-publication-525
- IRS, Publication 15 (Circular E),雇主稅務指南(補充工資預扣 22% / 37%) — https://www.irs.gov/publications/p15
- IRS, Topic No. 427, Stock Options & Alternative Minimum Tax(ISO / AMT) — https://www.irs.gov/taxtopics/tc427